股价一直在创新低,几乎年年都在跌……
收入结构风险:广告一家独大
2025全年在线广告2499.6万美元,占总收入78.8%;企业增值咨询10.1%、机构订阅6.6%、活动3.1%、整合营销1.3%。
2026上半年广告1.035亿元,占总营收约83%,企业增值1530万、订阅580万(还在降)。
含义:只要品牌广告预算下行,或者AI/科技客户投放退潮,总收入直接承压;订阅和企业服务至今没接住“去广告化”的盘子
增长高度绑定AI/大模型/机器人投放周期,若国内AI公司融资或买量预算收缩,广告会先跌;
新客数量扩张但ARPU从32.9万降到25.4万(半年口径),存在“客户变多、单客变少”的质量问题;
机构订阅客户数84家、同比下滑,订阅收入580万低于去年同期的640万。
年报/汇总材料提到缺乏互联网新闻信息、网络视听、网络出版等特定牌照,虽暂未处罚,但媒体内容、涉创投/金融信息、专访调研都可能碰监管。
再讲基本面
2026上半年总营收1.246亿元、同比+33.7%,其中在线广告1.035亿元、同比+38.9%,占总营收约83%;广告客户数从226家增至407家。
新客户约1/3,AI(大模型、机器人、具身智能)占新客户约40%;AI垂直号+主站+36氪Pro形成分众投放。
创投信息稀缺性
技术面就不说了,很大的概率一泻千里,跌到地心!
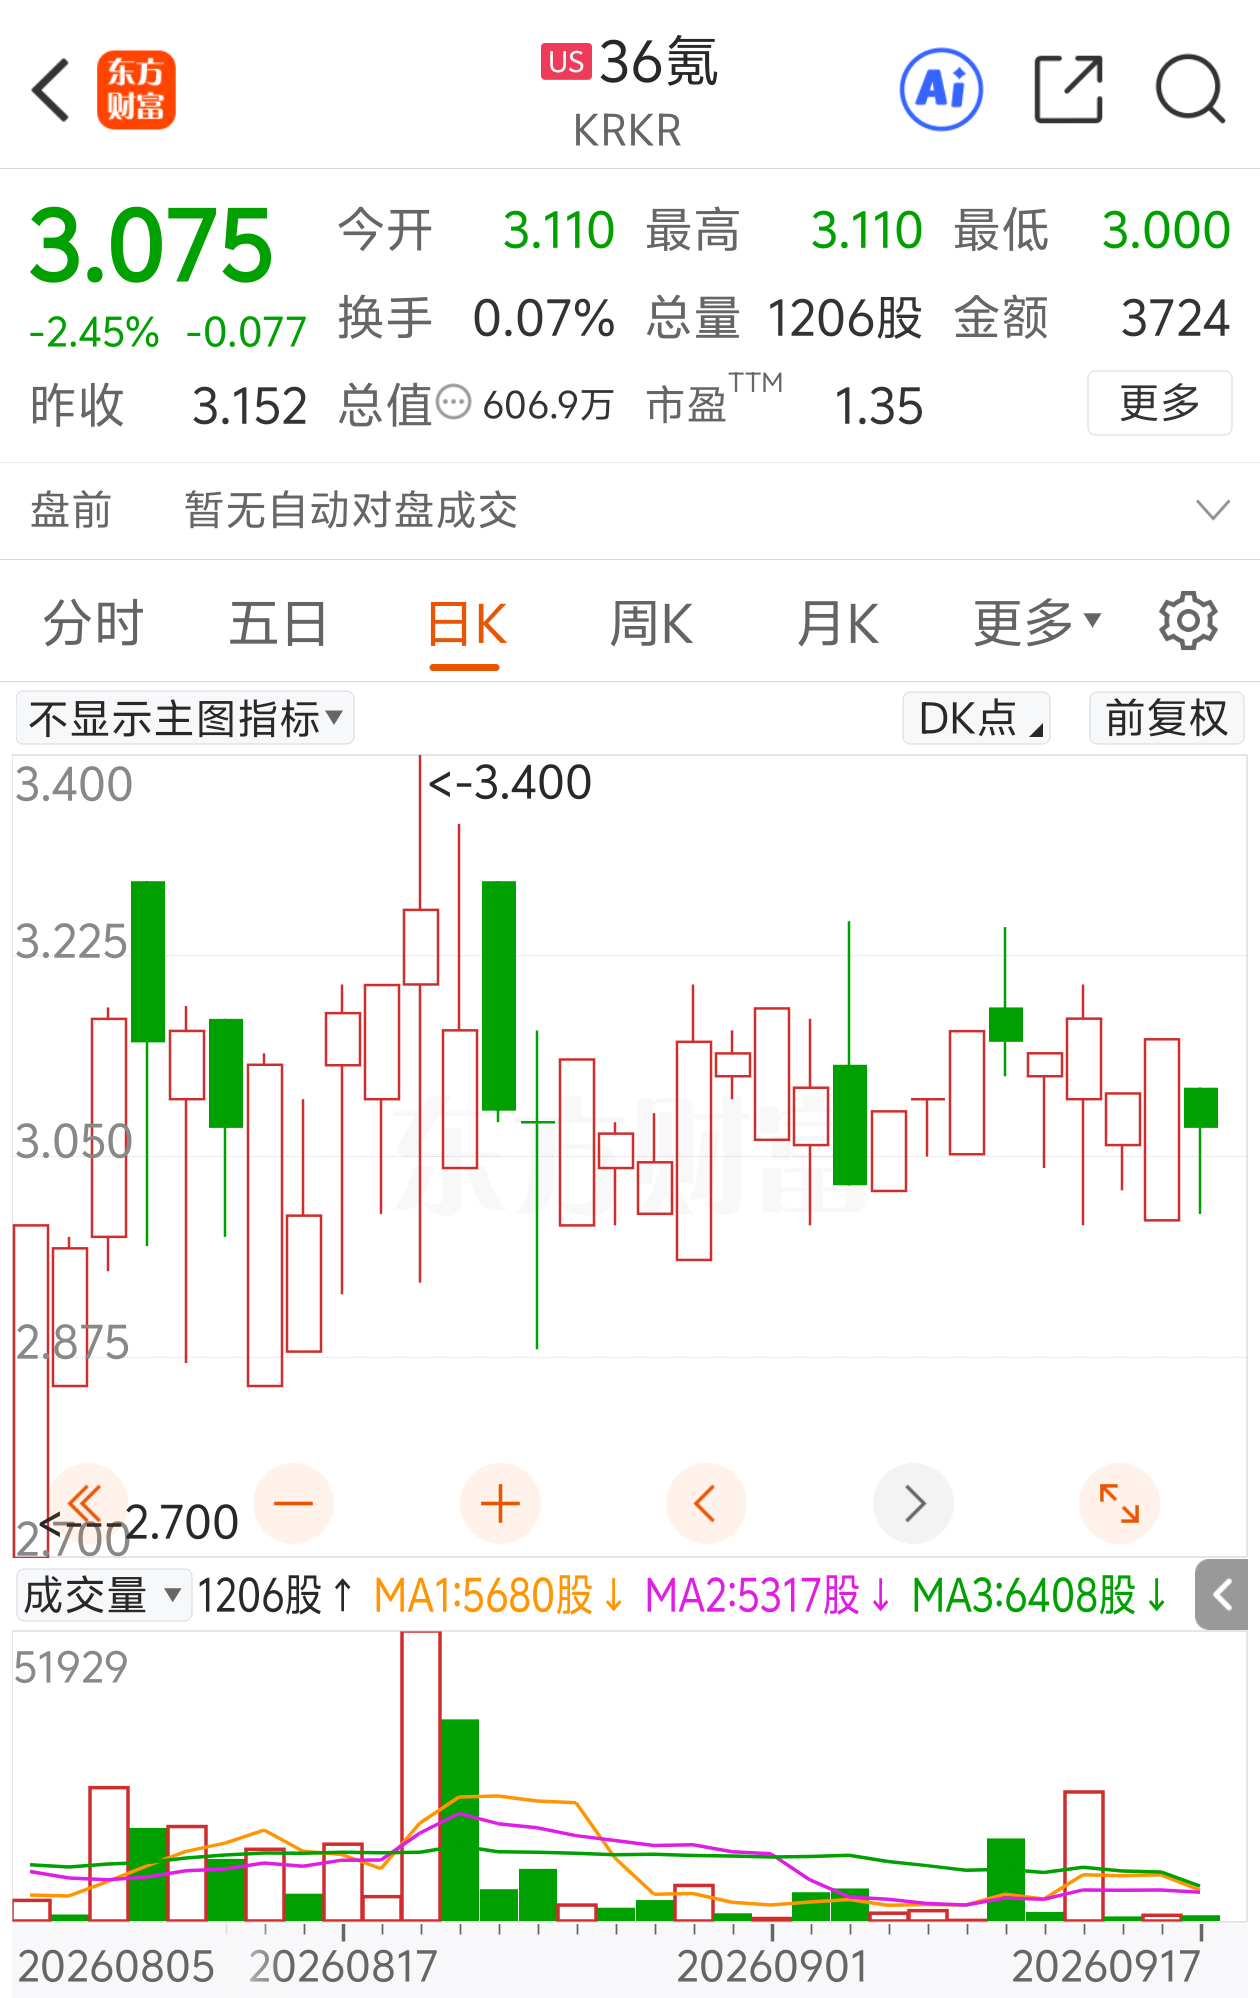
概率游戏 风险极高 不推荐 不推荐 不推荐!
仅与诸君品鉴技术!
随手一赞 手留余香!